

Los temblores de los últimos meses han hecho que mucha gente se pregunte, por primera vez en años, si su casa está asegurada. Es una buena pregunta y merece una respuesta seria, y no un susto. Para información oficial sobre la actividad sísmica, las dos fuentes del país son la Red Sismológica Nacional de la UCR y el OVSICORI de la UNA.
Esta página explica qué cubre realmente una póliza de hogar en Costa Rica, por qué la cobertura de terremoto no siempre viene incluida, y qué revisar si usted ya tiene una póliza contratada.
Primero lo importante: su póliza puede no cubrir terremoto
Aquí está la confusión más común y la más cara. En Costa Rica, la póliza de vivienda se llama históricamente «seguro de incendio», y mucha gente asume que por tenerla ya está cubierta ante un temblor. No siempre es así.
La cobertura de temblor y terremoto es una cobertura opcional: la escoge el asegurado al contratar y se paga aparte. Si nadie se la ofreció, o no la marcó, es probable que no la tenga. La propia ley lo dice: en un seguro de incendio, el terremoto y el incendio que se derive de él no están cubiertos salvo pacto en contrario (artículo 74 de la Ley Reguladora del Contrato de Seguros).
Nosotras siempre recomendamos incluirla, sin excepción, porque Costa Rica es un país muy sísmico. Sin esa cobertura, los daños de un terremoto no serían indemnizados por la póliza.
La única forma de saber si usted la tiene es leer las condiciones particulares de su póliza, en el apartado de coberturas contratadas. Si no la encuentra o no logra interpretarla, mándenosla y se la revisamos sin costo, sea o no cliente nuestro.
Qué cubre una póliza de hogar en Costa Rica
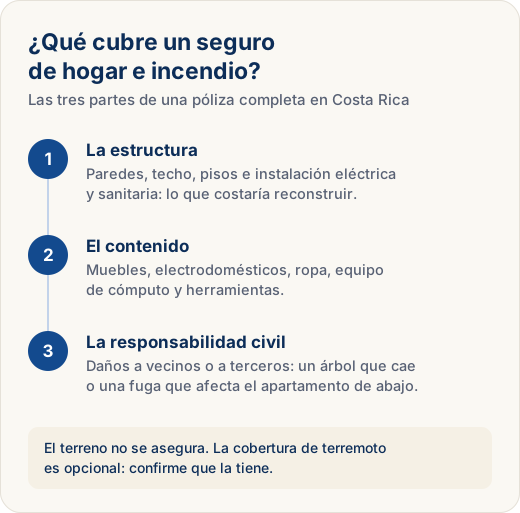
Una póliza completa protege tres cosas distintas, y conviene no confundirlas:
La estructura
Las paredes, el techo, los pisos, la instalación eléctrica y sanitaria. Es lo que costaría reconstruir la casa, no lo que costaría comprarla: el terreno no se asegura.
El contenido
Muebles, electrodomésticos, ropa, equipo de cómputo fijo, herramientas. Es la cobertura que más gente omite y la que más se lamenta después, porque reponer el contenido de una casa cuesta mucho más de lo que uno calcula a ojo.
La responsabilidad civil
Si un árbol de su propiedad cae sobre el carro del vecino, o una fuga suya daña el apartamento de abajo, esta cobertura responde. En condominios es especialmente útil.
Sobre esa base se agregan las coberturas por evento. Las que suelen ofrecerse en el país son:
- Incendio y rayo, incluido el daño por humo y por el agua usada para apagarlo.
- Temblor y terremoto, y los incendios que se deriven de ellos.
- Inundación y deslizamiento.
- Vientos fuertes y huracán.
- Erupción volcánica.
- Caída de árboles y de objetos.
- Robo y tentativa de robo del contenido. Suele pedir condiciones mínimas de seguridad en la vivienda: cerraduras adecuadas, rejas, alarmas o puertas y ventanas con sistemas de cierre seguro.
- Rotura de vidrios.
- Gastos de alquiler mientras la casa se repara y es inhabitable.
- Asistencias de plomería, electricidad y cerrajería.
Qué pasa en la práctica: los reclamos reales de 2025
El temblor es lo que asusta, pero no es lo que más indemnizaciones genera. Vale la pena ver los números antes de decidir qué cobertura priorizar.
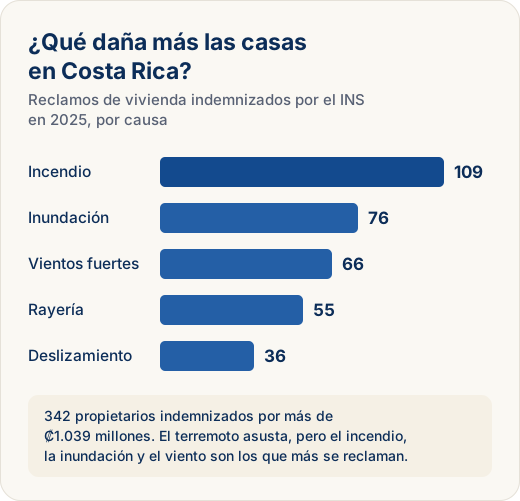
Durante 2025, el INS indemnizó a 342 propietarios de vivienda por daños de incendios y desastres naturales, por un total superior a los 1.039 millones de colones. Por causa, hubo 109 casos por incendio, 76 por inundación, 66 por vientos fuertes, 55 por rayería y 36 por deslizamiento.
Por provincia, Alajuela concentró el 34 % de los pagos con 116 casos, seguida de San José con 69 y Puntarenas con 54. Cartago fue la de menos reclamos, con 9.
La conclusión práctica es útil: el terremoto es el riesgo que motiva la llamada, pero el incendio, la inundación y el viento son los que efectivamente cobran. Una póliza que solo cubra terremoto deja fuera las tres causas más frecuentes. Lo sensato es cubrir el paquete completo, no un solo riesgo.
Si su casa tiene hipoteca, ya paga un seguro. Probablemente no le alcanza
Cuando usted saca un crédito de vivienda, el banco exige una póliza de incendio y normalmente la incluye en la cuota. Mucha gente cree que con eso ya está protegida, y solo se entera de lo contrario el día del siniestro.
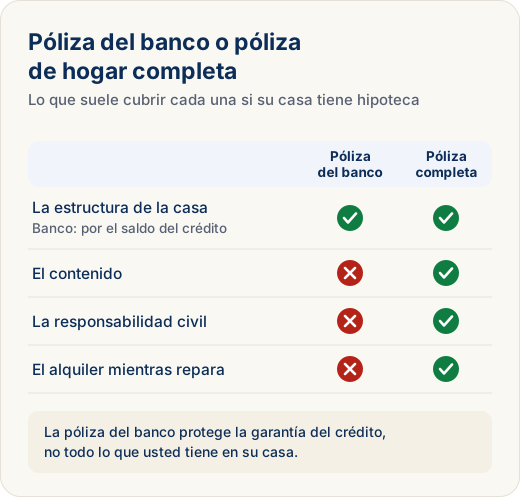
Esa póliza está hecha para proteger la garantía del banco, es decir, el saldo del crédito. Suele cubrir la estructura y nada más. Su contenido, su responsabilidad civil y el alquiler mientras repara la casa quedan por fuera. Y si el saldo del crédito es menor al costo real de reconstruir, la suma asegurada también se queda corta.
Revisar esa póliza es de las cosas más rentables que puede hacer en una tarde. Mándenos la póliza que le da el banco y le decimos exactamente qué cubre y qué le falta.
Cuánto cuesta un seguro de hogar en Costa Rica
Menos de lo que la mayoría supone, y depende sobre todo de estos factores:
- El valor de reconstrucción de la vivienda, que no es el precio de mercado ni el valor fiscal.
- El área de construcción en metros cuadrados y los materiales.
- La ubicación y su exposición a inundación o deslizamiento.
- La edad de la construcción. Algunas compañías ajustan la tarifa en viviendas de más de 35 años.
- Las coberturas que incluya y el deducible que elija en cada una.
- Si asegura solo la estructura o también el contenido.
Un detalle que conviene entender: la cobertura de terremoto suele llevar un deducible propio, calculado como porcentaje de la suma asegurada y no como monto fijo. Es normal en toda la región. Lo importante es saber de cuánto es antes de firmar, no después.
Qué necesitamos para cotizarle
- Dirección exacta de la propiedad y número de finca.
- Área de construcción aproximada en metros cuadrados.
- Tipo de construcción: mampostería, prefabricada, madera o mixta.
- Año aproximado de construcción.
- Si desea asegurar también el contenido, un estimado de su valor, normalmente entre un 10 % y un 20 % del valor de la construcción.
- Si ya tiene póliza, una copia de las condiciones particulares para comparar contra lo mismo.
Con eso le preparamos la cotización, normalmente con el INS, que es con quien contratan la mayoría de nuestros clientes de vivienda; si usted prefiere otra aseguradora, también le cotizamos, y en nuestra experiencia las coberturas, las primas y los deducibles son muy similares. En el INS el precio depende del valor de la vivienda, y las coberturas adicionales pueden subir la prima: usted decide cuáles agregar según su situación, y nosotras le explicamos para qué sirve cada una.
Casa, apartamento en condominio o local comercial
| Su caso | Qué priorizar |
|---|---|
| Casa propia | Estructura y contenido, con responsabilidad civil. Revise que la suma asegurada alcance para reconstruir, no para comprar. |
| Apartamento en condominio | El condominio suele asegurar la estructura común, pero no lo que hay dentro de su apartamento. Su póliza debería cubrir contenido, mejoras que usted hizo y responsabilidad civil hacia los vecinos. |
| Casa alquilada | El dueño asegura el inmueble; usted asegura su contenido. Son dos pólizas distintas y ninguna sustituye a la otra. |
| Casa de playa o de campo | Revise la exposición a inundación y viento, y las condiciones por desocupación prolongada: muchas pólizas limitan la cobertura si la casa pasa vacía más de cierto tiempo. |
| Local comercial | Además de estructura y contenido, considere mercadería, equipo y lucro cesante por el tiempo que el negocio quede cerrado. |
Recomendaciones
Antes de un siniestro:
- Tome fotos y video de cada ambiente de su casa, incluido el contenido, y guárdelos en la nube. Documentar el estado previo es lo que agiliza un reclamo.
- Guarde facturas de los bienes de valor.
- Tenga a mano el número de su póliza y el teléfono de quien se la gestiona.
Después de un siniestro:
- Verifique que no haya fugas de gas ni cables sueltos antes de entrar.
- No repare nada antes de que el inspector documente los daños, salvo lo estrictamente necesario para evitar que empeoren.
- Tome fotos de todo, con fecha.
- Reporte cuanto antes. Las pólizas fijan plazos para avisar y dejarlo pasar puede complicar el reclamo.
- Llámenos. Nosotras le ayudamos a gestionar el reporte con la compañía y le indicamos paso a paso.
Con cuáles aseguradoras trabajamos
En Costa Rica ocho compañías emiten pólizas de incendio y hogar: INS, Mapfre, ASSA, MNK Seguros (antes Oceánica), Seguros Lafise, Adisa, Sagicor y Davivienda Seguros. El INS mantiene la mayor parte del mercado, aunque ha ido cediendo terreno desde la apertura. Los teléfonos, las líneas de reclamo y las cuentas para pagar de cada compañía están en nuestra página de aseguradoras y pagos.
Nosotras trabajamos con todas, pero la mayoría de los seguros de vivienda que gestionamos son con el INS. Es nuestra recomendación habitual, sobre todo por la garantía que da la compañía y por su capacidad para asumir daños muy grandes, como los de un terremoto, que es el riesgo que más pesa en el país.
Somos Patricia Fallas y Viviana Retana Fallas, corredoras de seguros en Costa Rica con licencia SUGESE, asociadas a IBG Correduría de Seguros S.A., con más de 60 años de experiencia entre las dos. La póliza le cuesta lo mismo que contratada directamente con la aseguradora, porque la comisión la paga la aseguradora, y nosotras le ayudamos a elegir las coberturas y a gestionar un reclamo si lo necesita.
El seguro de hogar protege la casa y lo que hay dentro. Para proteger a quienes viven en ella, vea nuestras guías de seguro de vida y de seguro estudiantil para los hijos, y si viaja, la de seguro de viaje internacional; y para el carro, la de seguro de vehículos.