

Elegir un seguro de carro en Costa Rica no debería significar leer diez cotizaciones que no se parecen entre sí. Nosotras lo hacemos por usted: comparamos las condiciones reales de INS, ASSA, Quálitas, Mapfre, MNK Seguros (antes Oceánica), Adisa y Lafise, y le explicamos en español claro cuál le conviene y por qué.
Somos Patricia Fallas y Viviana Retana Fallas, madre e hija, corredoras de seguros con licencia SUGESE 18-1565 y 12-1120, asociadas a IBG Correduría de Seguros S.A. No somos un comparador automático: usted habla con una persona que conoce su caso y que sigue estando ahí el día que necesite reportar un choque o un siniestro.
¿Cuánto cuesta asegurar un carro en Costa Rica?
Es la primera pregunta que todos hacen, y la respuesta honesta es que depende. Dos vehículos del mismo modelo pueden tener primas muy distintas. Estos son los factores que más pesan:
- El valor del vehículo. Es la base del cálculo: entre más vale el carro, más cuesta reponerlo o repararlo.
- Las coberturas que elija. Una póliza de responsabilidad civil básica cuesta una fracción de una cobertura amplia con colisión, robo y asistencia.
- El deducible. Un deducible más alto baja la prima mensual, pero sube lo que usted asume el día del siniestro. Aquí es donde más ayudamos a decidir.
- Su historial como conductor. Los años sin siniestros se reflejan en el precio.
- El uso del vehículo. No es lo mismo un carro familiar que uno de reparto, de plataforma (Uber, DiDi) o de flotilla empresarial.
Le preparamos una terna comparativa con las opciones de varias aseguradoras el mismo día. No tiene costo y no lo compromete a nada.
Cómo pagar menos sin quedar mal cubierto
Un seguro de auto más económico no es el que tiene menos cobertura, sino el que está bien ajustado a su carro. Estas son las cuatro cosas donde se puede ahorrar con criterio:
- El deducible. Un deducible más alto baja la prima, pero sube lo que usted paga el día del choque. Si lo elige más alto, puede cubrir esa diferencia con un seguro de deducible; compare lo que ahorra en la prima con lo que cuesta ese seguro.
- Las coberturas. Elija las que realmente necesita según el valor y el uso del vehículo. Lo que no conviene recortar es la responsabilidad civil, que protege su patrimonio si usted daña el carro o la propiedad de otra persona.
- El valor asegurado. Debe ser el valor real del carro. Si asegura de menos, la ley establece que, salvo pacto en contrario, en un siniestro solo se indemniza la parte proporcional (infraseguro). Si asegura de más, paga prima de sobra, y puede pedir que se reduzca la suma y le devuelvan el exceso de prima.
- La comparación. Pida cotizaciones con las mismas coberturas, las mismas sumas y los mismos deducibles. Si una sale mucho más barata, lo primero es revisar qué le quitaron.
Lo que sí tiene sentido evitar es bajar la prima quitando coberturas sin saberlo. Mándenos su póliza actual y le decimos qué le sobra y qué le falta.
Qué necesitamos para cotizarle
Solo tres datos. Con esto le enviamos el comparativo en pocos minutos:
- Número de cédula del propietario, para verificar el historial como conductor.
- Número de placa del vehículo.
- Valor estimado de mercado, o el precio de compra si lo adquirió en agencia.
Si el vehículo está a nombre de una sociedad anónima, necesitamos además la cédula jurídica. Si es un vehículo recién importado o todavía sin placa, escríbanos y le indicamos cómo proceder.
Qué cubre el seguro voluntario de automóviles
El seguro obligatorio que usted paga con el marchamo cubre muy poco: únicamente lesiones a personas, con topes bajos. No cubre su carro, ni los daños materiales que usted le cause a otro. El seguro voluntario es lo que realmente protege su patrimonio.
Responsabilidad civil
Responde por los daños que usted cause a terceros: otros vehículos, propiedad pública o privada, y lesiones o fallecimiento de personas. Es la cobertura que evita que un accidente se convierta en una deuda que lo persiga por años. Según la suma asegurada que elija, puede cubrir cientos de millones de colones. Si va a contratar una sola cobertura, es esta.
Colisión y vuelco
Cubre la reparación de su propio vehículo, desde un golpe en el parqueo hasta un percance serio en carretera. Aquí es donde el deducible que usted eligió determina cuánto sale de su bolsillo. Los daños pequeños a veces no se cubren: el seguro conviene utilizarlo para eventos graves y así no manchar su récord siniestral. Nosotras siempre le podemos asesorar.
Robo y hurto
Protege el valor de su inversión ante el robo total del vehículo o de partes. Puede cubrir el robo con o sin violencia y el hurto del auto.
Asistencia en carretera 24/7
Grúa por accidente o avería, cambio de llanta, paso de corriente y cerrajería, en el GAM y en zona rural. Verifique siempre el radio de cobertura y el número de eventos al año que incluye su póliza: no todas las compañías ofrecen lo mismo. Los autos de menos de 5 a 6 años de antigüedad suelen tener además el beneficio de taxi al aeropuerto con la asistencia Plus.
Riesgos de la naturaleza
Fundamental en Costa Rica. Cubre inundación, caída de árboles, deslizamientos y daños por tormenta. Cada época lluviosa deja carros perdidos en presas y quebradas, y esta cobertura es la diferencia entre una molestia y una pérdida total sin respaldo.
Marchamo y seguro obligatorio (SOA): qué cubre y qué no
El SOA viene incluido en el marchamo de Costa Rica que se paga cada año entre noviembre y diciembre. Muchos conductores creen que con eso quedan protegidos, y no es así.
| Cobertura | SOA (marchamo) | Seguro voluntario |
|---|---|---|
| Lesiones a terceros | Sí, hasta ¢6.000.000 | Sí, con montos muy superiores |
| Daños al carro de otra persona | No | Sí |
| Daños a su propio vehículo | No | Sí |
| Robo del vehículo | No | Sí |
| Asistencia en carretera | No | Sí |
| Daños por inundación | No | Sí |
Dicho simple: el marchamo cumple con la ley; el seguro voluntario protege su bien.
Deducible fijo o porcentual: cuál le conviene
El deducible es el monto que usted asume cuando ocurre un siniestro, antes de que la aseguradora cubra el resto. Hay dos formas de calcularlo y la diferencia se siente el día del choque.
- Deducible fijo: usted sabe exactamente cuánto va a pagar, sin importar el monto del daño. Da certeza y conviene si prefiere no llevarse sorpresas. Incluso puede contratar un seguro de deducible que le reembolse ese monto, aunque su póliza de auto sea de otra aseguradora.
- Deducible porcentual: se calcula como un porcentaje del valor asegurado o del monto del daño. Normalmente abarata la prima, pero en un siniestro grande el monto a asumir puede ser considerable.
No hay una respuesta única: depende de cuánta liquidez tenga disponible para un imprevisto. Es exactamente el tipo de decisión en la que conviene hablar con alguien antes de firmar.
Con cuáles aseguradoras trabajamos
INS
La red de talleres y sucursales más grande del país, y la trayectoria del asegurador estatal.
ASSA
Solidez regional, plataformas modernas y beneficios adicionales.
Quálitas
Especialistas en vehículos, con fama de trámites ágiles y respuesta rápida.
Mapfre, MNK Seguros y más
Mapfre ofrece respaldo internacional y coberturas flexibles. MNK Seguros (antes Oceánica), Adisa, Lafise y Pan-American Life tienen a menudo las primas más competitivas para perfiles específicos.
Más información en nuestra guía sobre la mejor aseguradora de autos de Costa Rica.
Seguros para motos, camiones y flotillas
No solo aseguramos carros particulares. También trabajamos pólizas para motocicletas, vehículos de carga y flotillas empresariales, donde las condiciones y los requisitos son distintos.
Si tiene una moto o maneja la flotilla de una empresa, llámenos: el análisis es el mismo, pero las aseguradoras que convienen suelen ser otras.
¿Por qué cotizar con una corredora y no directamente con la aseguradora?
Mucha gente contrata la primera opción que le ofrece el banco al sacar el crédito del carro, sin saber que podía pagar menos o quedar mejor cubierta.
- Independencia. No trabajamos para una aseguradora, trabajamos para usted. Comparamos entre todas las autorizadas por la SUGESE.
- Una persona, no un call center. El día del choque usted nos llama a nosotras y le ayudamos a gestionar el reclamo con la compañía.
- Sin costo adicional. La póliza le cuesta lo mismo que contratada directamente. Nuestra comisión la paga la aseguradora, no usted.
- Revisión en cada renovación. Como su asesora, en cada renovación revisamos su póliza y la comparamos con el mercado, para que su seguro se pague de acuerdo con el mercado y usted no pague de más.
- Cuarenta años de historial. Sabemos cuál compañía responde bien en cuál tipo de siniestro, algo que no aparece en ninguna tabla comparativa.
Cómo presentar un reclamo por accidente de tránsito
Mantenga la calma y revise si hay personas lesionadas; si las hay, llame al 911. No mueva los vehículos hasta que llegue el inspector de tránsito o el de la aseguradora. Tome fotos de la posición de los carros, de los daños y de las placas. Y llámenos de inmediato: le indicamos paso a paso cómo reportar para que el reclamo no se le caiga por un detalle de procedimiento.
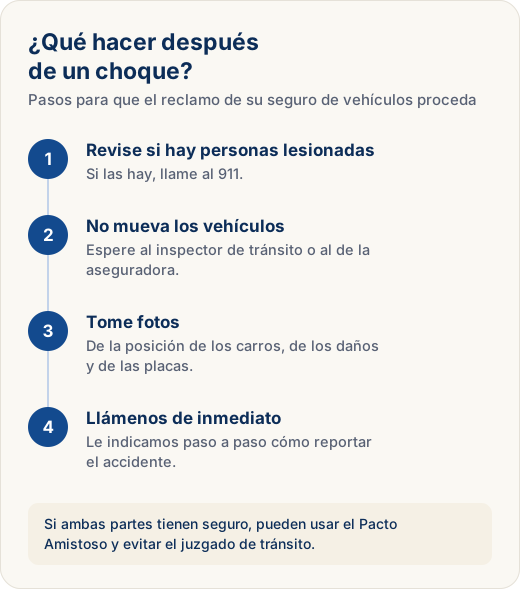
Si ambas partes cuentan con seguro, también pueden usar el Pacto Amistoso para evitar tener que conciliar en el juzgado de tránsito.